GYAKUSAN コラム
経営計画コラム
「経営は、逆算である。」の考え方で、利益計画・損益分岐点・固定費・部門目標を 数字の実例つきで解説します。読んだらそのまま無料シミュレーターで自社の数字を入れて試せます。
全部原価と直接原価の違い — 製造業の計画は「直接原価」で立てる
決算書の製造原価は全部原価で、工場の給与や機械の減価償却費まで製品の原価に入っています。そのため粗利率は数量や在庫で動き、計画の物差しになりません。売れた分だけ増える費用だけを原価にする直接原価で限界利益を出し、必要な数量まで降ろす手順をモデル例の数字で解説します。
経営会議で見る数字 — 報告ではなく、つなぎ目の2か所を見る
経営会議が報告会で終わるのは資料不足のせいではありません。全社と部門、部門と商品という2つのつなぎ目が合っているかを確かめる会議に変えると、不足が「あと何個」で出ます。
日次決算のやり方 — 逆算した経営計画を毎日の粗利で確かめる
日次決算は、経営計画が外れたことに月末ではなく数日で気づくための仕組みです。月の粗利目標を1営業日あたりの個数まで降ろし、毎日の粗利累計と比べます。気づく日が遅れるほど取り返しに必要な1日の個数が増える理由を、数字例で解説します。
消費税の納税が怖い理由 — 預り金と納付月から考える資金繰り
消費税は預かったお金を国へ渡すだけなので、通期では会社の損得になりません。それでも苦しくなるのは、預かった時点で使えるお金に見えるからです。納める額の出し方と、納付月に現金がどれだけ薄くなるかを数字例で解説します。
店舗別の固定費配分がおかしい — 配賦基準ではなく配ること自体を疑う
本社家賃や社長給与を店舗数や売上高で配ると、どの基準を選んでも納得は出ません。動かせない費用の責任を店長に負わせているためです。配るのは直課の固定費だけにする方法と、費目別の検算まで数字例で解説します。

売上目標の根拠 — 前年比ではなく必要売上から決める手順
売上目標を前年比で決めると、根拠のない数字になります。残したい利益と固定費から必要な粗利総額を出し、粗利率で割り戻して必要売上を計算する手順を、モデル例の数字で解説します。
単品管理のやり方 — 「売れ筋」と「儲け筋」は違う
粗利をいくら稼ぐかを決めるのは戦略、実際に作るのは現場の戦術です。両者をつなぐのが単品管理。売上順と粗利順で商品の順位が入れ替わる例を使い、必要販売数・広告の採算・値引きの上限まで、打ち手がどこまで具体になるかを数字で解説します。
固定費と変動費の分け方 — 迷ったら「売れなかった月にも出ていくか」で決める
費用を分ける基準は1つ、売上と連動するかだけです。迷いやすい費目の判定表に加え、人件費を固定費に入れる理由と、同じ外注費でも売上に連動しないものは戦略費(F4)へ回すべき理由を、数字例と図で解説します。
粗利と利益の違い — 経営で先に見るべきは「粗利総額」である理由
粗利は稼いだお金、利益は残ったお金です。同じ売上でも粗利が違えば会社の実力はまったく違います。粗利率が高いのに赤字になる例を使って、率ではなく額で見るべき理由と、粗利総額から利益までのつながりを解説します。
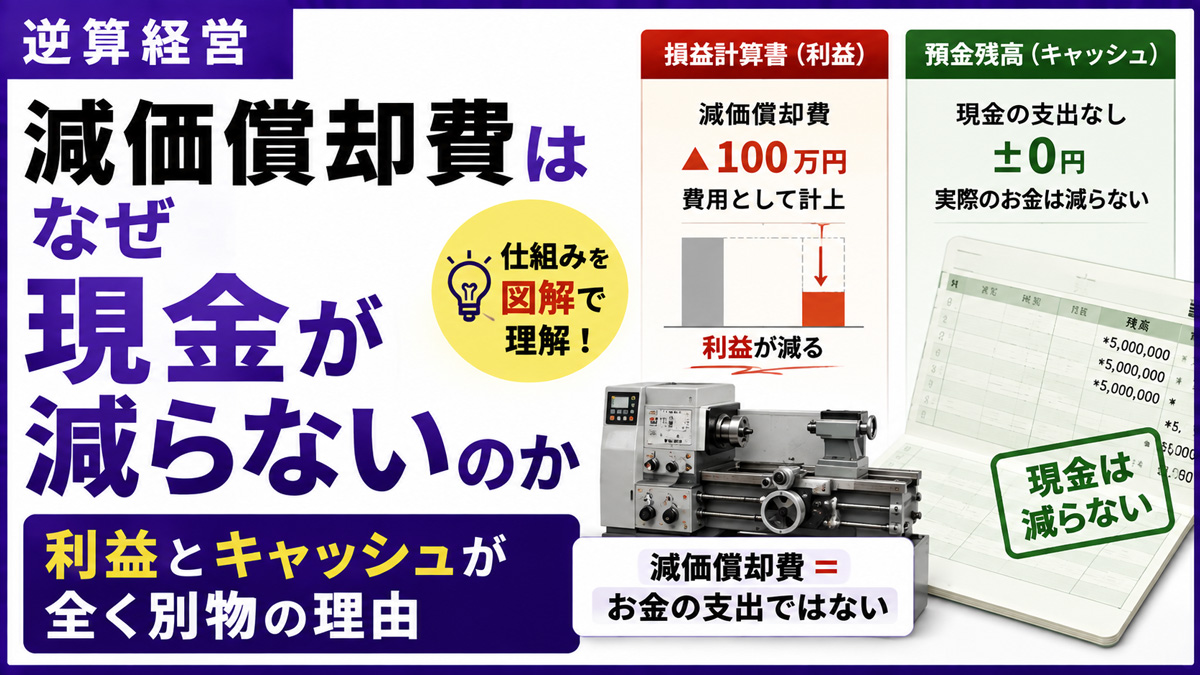
減価償却費はなぜ現金が減らないのか — 「利益+減価償却」が手元に残るお金
減価償却費は費用なのに現金が出ていきません。買った年に払い終えた分を、後から何年かに分けて費用にしているだけだからです。手元に残る現金は「税引後利益+減価償却費」。
目標利益の決め方 — 中小企業が「いくら残すべきか」を根拠から出す手順
目標利益は欲しい額ではなく、必要な額です。借入返済・設備投資・万一への備えを積み上げ、税金を戻して計算します。同業平均で決めてはいけない理由と、高すぎたときの調整まで。
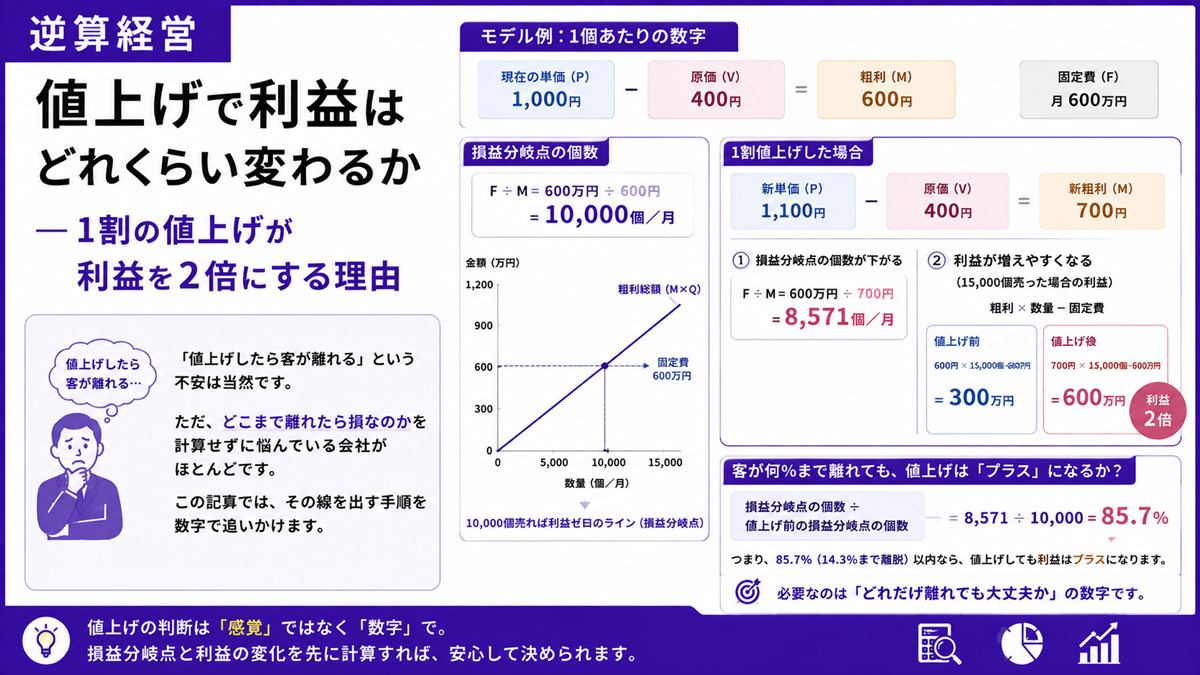
値上げで利益はどれくらい変わるか — 1割の値上げが利益を2倍にする理由
1割の値上げで利益が2倍になることがあります。値上げ分には原価がつかず、まるごと利益に乗るからです。弁当店の例で、客数がどこまで減っても損しない線まで計算します。
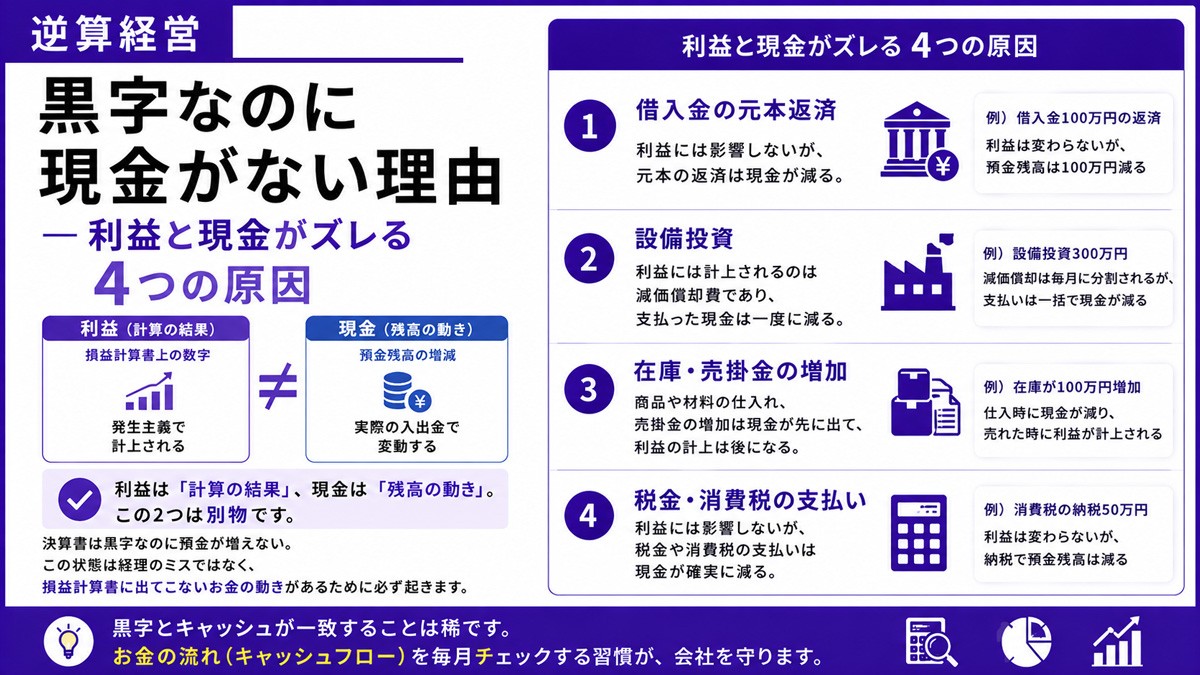
黒字なのに現金がない理由 — 利益と現金がズレる4つの原因
決算は黒字なのに預金が増えない。原因は借入返済・設備投資・在庫や売掛金・税金の4つです。利益がいくら現金に変わるかを出す式と、返済に耐える利益目標の逆算まで。

部門別・店舗別の目標の決め方 — 固定費は均等割りしない
本社家賃や社長給与まで部門に均等割りすると、数字は現場の他人事になります。配るのは粗利総額と、その部門に紐づく直課の固定費だけ。全社と合計が合うまで検算します。

損益分岐点は「売上高」で止めるな — 「1日何個売れば黒字か」まで落とす計算手順
損益分岐点売上高を出しても経営が変わらないのは、金額のままでは動けないからです。固定費÷1個あたり粗利で「何個売れば黒字か」を出し、1営業日あたりの個数まで落とします。

経営計画の立て方は「売上から」ではなく「利益から」— 逆算の手順を数字例で解説
売上目標から作る計画は、利益が「余り」になります。残したい利益と固定費から、必要粗利・必要売上・商品ごとの必要販売数までを逆算する手順を、利益500万円の会社を例に。