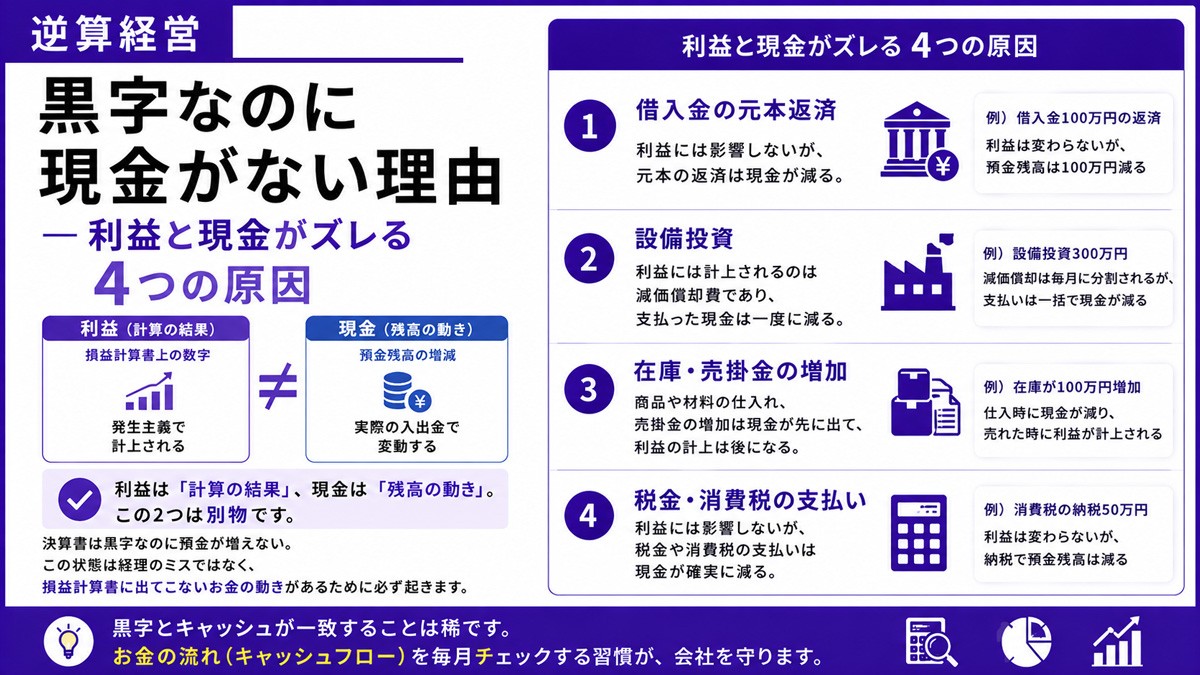
利益は「計算の結果」、現金は「残高の動き」。この2つは別物です。 これがこの記事の結論です。
決算書は黒字なのに預金が増えない。この状態は経理のミスではなく、 損益計算書に出てこないお金の動きがあるために必ず起きます。 そしてこのズレが積み重なった先にあるのが、利益が出ているのに支払えなくなる黒字倒産です。
利益と現金がズレる4つの原因
| 原因 | 何が起きるか |
|---|---|
| 借入金の元本返済 | 費用ではないので利益は1円も減らないのに、預金だけ減る |
| 設備投資 | 現金は買った年に全額出るが、費用は減価償却で何年かに分かれる |
| 在庫・売掛金の増加 | 売上は立つが現金はまだ入っていない。増えた分だけ現金が寝る |
| 税金・消費税の支払い | 利益が出た期と払う期がずれる。消費税は預かっているだけで自社のお金ではない |
このうち中小企業で最も効くのが借入金の元本返済です。 利益をいくら出しても損益計算書には現れないため、「黒字なのに苦しい」の主犯になります。
黒字倒産は、このズレが限界を超えた状態
黒字倒産とは、決算では利益が出ているのに、支払いに使える現金が尽きて事業が続けられなくなることです。 特別な事故ではなく、ここまでに挙げた4つのズレがそのまま大きくなった結果として起こります。
倒産の引き金は赤字ではなく、支払日にお金が用意できないことです。 仕入代金・給与・借入の返済には期日があり、利益がいくら出ていても、その日に預金が足りなければ止まります。 逆に赤字でも現金が回っていれば事業は続きます。赤字は病気、現金切れは事故と考えると分かりやすいはずです。
危ないのは、売上が伸びているときほどこのズレが広がることです。 売上が増えれば仕入や人件費の支払いが先に増え、入金は後から来ます。 その差額を借入で埋めると、翌期からは返済という「利益に出てこない支出」が増えます。 成長している会社ほど、黒字倒産に近づくという逆説がここにあります。
だからこそ、見るべき数字は利益だけではありません。 次の章から、利益がいくら現金に変わるのかを実際に計算します。
利益がいくら現金に変わるのか
モデルとして、経常利益1,000万円を目指す会社で考えます(仮設の数字例です)。
目的ではなく結果の数字
ここが経営の原資
この1,000万円が、そのまま預金に増えるわけではありません。
| 金額 | 説明 | |
|---|---|---|
| 経常利益 | 1,000万円 | 決算書の黒字額 |
| 法人税等(30%) | −300万円 | 先に税金が引かれる |
| 税引後利益 | 700万円 | |
| 減価償却費 | +100万円 | 費用だが現金は出ていかない |
| 増える現金 | 800万円 | ここまでがシミュレーターの計算 |
| 借入金の元本返済 | −1,000万円 | 費用ではないので損益に出ない |
| 実際の預金の増減 | −200万円 | 黒字なのに現金は減る |
経常利益1,000万円の黒字を出しながら、預金は200万円減ります。 これが「勘定合って銭足らず」の正体です。
減価償却費は、逆に現金を残す
表の中で1つだけ現金を増やす方向に働いている項目があります。減価償却費です。
減価償却費は費用なので利益を減らしますが、実際にお金が出ていくのは設備を買った年で、 その後の年は帳簿の上で費用になるだけです。 したがって、利益を計算したあとに足し戻すと手元に残る現金になります。
増える現金 = 税引後利益 + 減価償却費
この性質を自己金融効果と呼びます。 設備投資の多い会社ほど、利益の額よりも手元に残る現金が多くなります。 店舗や部門が複数ある会社は、部門別・店舗別の目標の決め方もあわせてご覧ください。
返済に耐える利益目標を逆算する
ここまでが分かると、目標利益の最低ラインを計算できます。 借入返済を現金でまかなうために必要な利益は、こう出します。
必要な経常利益 =(年間の返済額 − 減価償却費)÷(1 − 税率)
先ほどの会社なら、(1,000万円 − 100万円)÷ 0.7 = 約1,286万円です。
ここで割り算を忘れないことが重要です。 「返済額から減価償却費を引いた900万円を稼げばよい」と考えると、税金の分だけ足りません。 利益には先に税金がかかり、残った額で返済するからです。 900万円の利益では、税引後は630万円にしかならず、返済に330万円足りません。
借入がある会社にとって、目標利益は「欲しい額」ではなく「返済に必要な額」から決まります。 この利益を出発点にして売上や販売数まで降ろす手順は、経営計画の立て方にまとめています。
まとめ
- 利益と現金は別物。損益計算書に出ないお金の動きがある
- 最大の原因は借入金の元本返済。費用ではないので利益を減らさずに預金を減らす
- 増える現金の目安は「税引後利益 + 減価償却費」
- 減価償却費は現金が出ていかないので、手元には残る(自己金融効果)
- 返済がある会社の目標利益は「(返済額 − 減価償却費)÷(1 − 税率)」が最低ライン
GYAKUSAN を使うと、利益と現金のズレが1画面で出る
この記事の4つの原因のうち、税金と減価償却費は無料シミュレーター GYAKUSAN が自動で計算します。
| 入れる数字 | GYAKUSAN が出す数字 |
|---|---|
| 経常利益(G)と固定費(F) | 稼ぐべき粗利総額(MQ)と必要な売上 |
| 固定費のうち減価償却費(F5) | 現金が出ていかない分として足し戻す |
| 法人税等の税率 | 税引後に手元へ増える現金 |
| 前期末の現金残高 | 当期末の現金残高 |
この記事のモデル例を入れると、こうなります。
経常利益1,000万円 − 法人税等300万円 + 減価償却費100万円 = 増える現金 800万円
借入金の元本返済まで差し引いた、実際の預金の増減(この例では−200万円)を出すのは有料版です。 無料版では、出てきた800万円からご自身の年間返済額を引いてください。 登録は要らず、入れた数字はサーバーに送られません。